個人事業主の節税|手取りを増やす順番を7ステップで解説
個人事業主になって最初にぶつかるのが、お金のことです。
売上は増えているのに手元に残らない。6月に届く住民税と国民健康保険料の通知を見て青ざめる。節税したほうがいいとは聞くけれど、何から手をつければいいのか分からない。
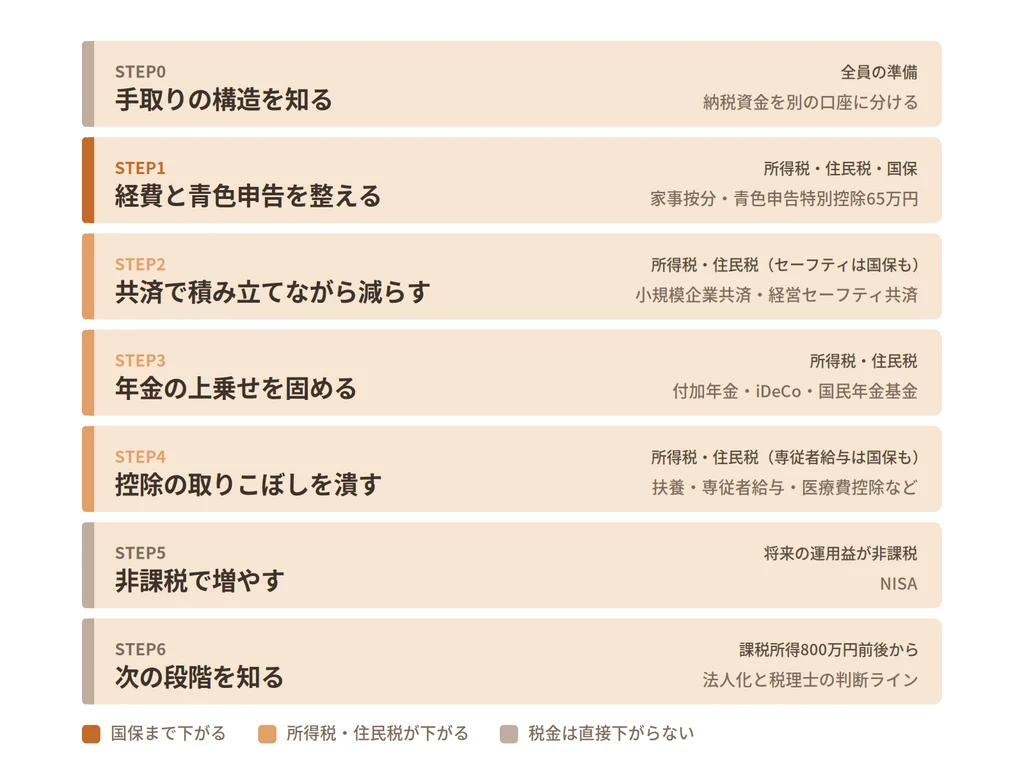
このページでは、個人事業主が使える節税の手段を、手取りへの効果が大きい順に7つのステップ(STEP0〜STEP6)に並べました。上から順に進めれば、今やるべき対策と、まだ早い対策の区別がつくようになります。
自分の状況をざっくり知りたい方は、先にシミュレーターを試してみてください。数字を入れると、使える制度の目安と、今の段階で役立つサービスや書籍が表示されます。
このページを書いている人
神戸でリラクゼーションサロンを経営している個人事業主です。理学療法士として働いたあとに開業し、確定申告は自分でやっています。
税理士ではありません。 なので、個別の税務相談には答えられません。ここに書いているのは、国税庁や中小機構などの一次情報で確認した内容と、自分が実際にやってみて分かったことです。
まだ使っていない制度もあります。 小規模企業共済、経営セーフティ共済、iDeCoには、私自身は加入していません。制度を紹介しておきながら自分では使っていない理由も、それぞれの章に正直に書きました。
誰に向けて書いているか
専業の個人事業主の方を主な読者として想定しています。開業したばかりの方でも、数年続けている方でも読める内容にしました。
会社員をしながら副業で開業届を出している方も、多くの部分はそのまま使えます。ただし社会保険と年金の扱いが変わります。 勤務先の健康保険に入っているので国民健康保険料の話は当てはまらず、iDeCoの上限額も違います。該当する章に補足を入れているので、そこを読み替えてください。
法人の方は対象外です。使える制度も税率も違うので、このページでは扱っていません。
読む順番について
上から順に読むことをおすすめします。 7つのステップは効果が大きい順に並んでいて、後ろのステップは前のステップを前提にしているからです。
とくにSTEP0とSTEP1は飛ばさないでください。ここで説明する「必要経費と所得控除の違い」が分かっていないと、どの制度が何に効くのかを判断できません。節税の情報を読んでも今ひとつ腑に落ちないという方は、たいていここが抜けています。
すでに青色申告をしていて次の手を探している方は、STEP2から読んでも構いません。下のボタンから飛べます。
情報の扱いと広告について
このページは2026年10月時点の制度にもとづいて書いています。
税制は毎年変わります。2026年分からは所得税の基礎控除が引き上げられ、2027年分からは青色申告特別控除の区分が変わります。少額減価償却資産の上限も2026年4月に引き上げられました。古い情報のまま動くと、損をするか、間違った処理をすることになります。このページは制度改正のたびに更新し、更新日をタイトルの下に表示しています。
そのうえで、最終的な判断はご自身でお願いします。 事業の内容や家族構成によって、有利な選択は変わります。迷う部分は税務署の相談窓口か税理士に確認してください。税務署の相談は無料で、確定申告の時期を外せば比較的すいています。
このページには広告(アフィリエイトリンク)が含まれます。ただし、自分が使っていないサービスや、勧める理由のないサービスは載せていません。紹介しているものは、選んだ理由とあわせて、どういう人には向かないのかも書いています。
それでは、全体像をつかむSTEP0から始めましょう。
STEP0 手取りはいくら残るのか
売上は去年より増えた。なのに、手元のお金はほとんど変わっていない。
個人事業主をやっていると、一度はこの感覚に突き当たります。会社員なら給与から自動で引かれていたものを、個人事業主は全部自分で払うことになるからです。しかも請求は、稼いだ年ではなく翌年にまとめてやってきます。
節税の話に入る前に、何がどれだけ引かれて、最後にいくら残るのかを押さえておきましょう。この全体像を持っていないと、どの対策にどれだけの効果があるのかを判断できません。
税金は「売上」ではなく「引き算の最後」にかかる
個人事業主の所得税は、売上に直接かかるわけではありません。段階的に引き算をした、最後の金額にかかります。
| 計算 | 引くもの | 残るもの |
|---|---|---|
| 売上 − 必要経費 | 家賃、通信費、仕入れなど | 利益 |
| 利益 − 青色申告特別控除 | 最大65万円 | 事業所得 |
| 事業所得 − 所得控除 | 基礎控除、社会保険料控除など | 課税所得 |
| 課税所得 × 税率 | 所得税 |
節税の手段は、この式のどこに効くかで性質が変わります。経費を増やすのは1段目、共済やiDeCoは3段目の所得控除です。同じ「税金が減る」でも、効く場所が違う。この違いは後の章で何度も出てくるので、頭の隅に置いておいてください。
個人事業主が払うお金は5つある
税金だけを見ていると、負担の半分しか見えません。実際に出ていくお金は5種類あります。
所得税は国に納める税金です。課税所得に応じて5%から45%まで段階的に上がり、税額の2.1%が復興特別所得税として上乗せされます。2027年分からは防衛特別所得税1%が新しく加わりますが、同時に復興特別所得税が1.1%に下がるので、上乗せの合計2.1%は変わりません。
住民税は、住んでいる自治体に納めます。課税所得のおよそ10%に、均等割として5,000円程度が加わります。税率が一律なので、所得が低いうちは所得税より住民税のほうが高くなりがちです。
国民健康保険料は、市区町村ごとに計算式が違います。前年の所得に応じた所得割と、加入者数に応じた均等割などの合計で、上限があります。個人事業主にとって、これが最も重い負担になることが多いです。
国民年金保険料は、所得に関係なく定額です。2026年度は月17,920円(年215,040円)で、2027年度は月18,290円に上がることが決まっています。
個人事業税は、都道府県に納めます。事業主控除として290万円が引かれるので、所得がそれ以下なら発生しません。税率は業種によって3%から5%です。
このほか、課税売上高が1,000万円を超えた年の2年後からは、原則として消費税の課税事業者になります。インボイス制度に登録している場合は、売上規模にかかわらず最初から課税事業者です。
手取りはだいたい何割残るのか
具体的な数字で見てみましょう。2026年分の制度で試算した目安です。
| 売上 | 税金・社会保険料 | 手取り | 利益に対して残る割合 |
|---|---|---|---|
| 300万円 | 約44万円 | 約166万円 | 79% |
| 500万円 | 約80万円 | 約270万円 | 77% |
| 700万円 | 約123万円 | 約367万円 | 75% |
| 1,000万円 | 約212万円 | 約488万円 | 70% |
| 1,500万円 | 約358万円 | 約692万円 | 66% |
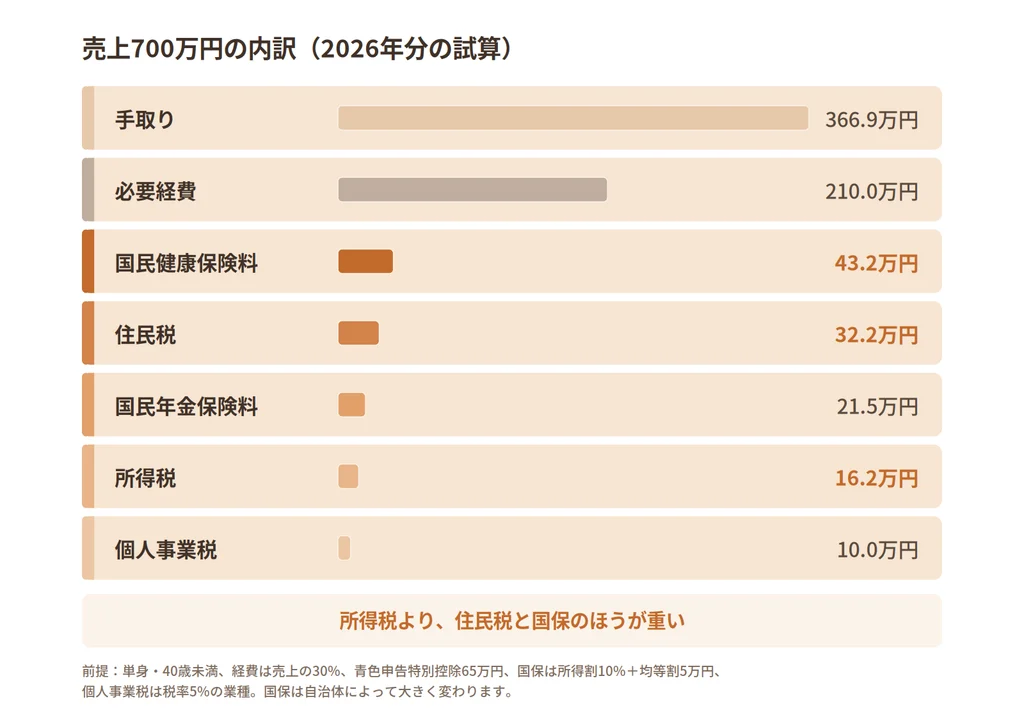
前提は、単身世帯、40歳未満(介護保険分なし)、経費は売上の30%、青色申告特別控除65万円を適用、国保は所得割10%と均等割5万円、個人事業税は税率5%の業種としています。国保は自治体によってかなり違うので、幅のある数字として見てください。
売上から経費を引いた利益のうち、手元に残るのはおよそ8割から7割弱です。売上が増えるほど残る割合は下がり、300万円なら79%、1,500万円なら66%まで落ちます。
もうひとつ目につくのが、所得税より住民税と国保のほうが重いという点です。売上700万円の例だと、所得税16.2万円に対して、住民税32.2万円、国保43.2万円。節税というと所得税ばかり意識しがちですが、金額が大きいのは住民税と国保です。
国民健康保険料だけは、計算のしかたが違う
ここが、個人事業主のお金まわりでいちばん誤解されやすいところです。
所得税と住民税は、所得控除を引いたあとの課税所得に税率をかけます。だから控除を増やせば、どちらも税金が減ります。
ところが国民健康保険料は違います。所得割の計算に使うのは、所得から住民税の基礎控除43万円だけを引いた金額です。社会保険料控除、小規模企業共済等掛金控除、生命保険料控除、扶養控除、医療費控除、寄附金控除。これらはどれも、国保の計算には入りません。
| 手段 | 所得税 | 住民税 | 国保 |
|---|---|---|---|
| 経費を増やす | ○ | ○ | ○ |
| 青色申告特別控除 | ○ | ○ | ○ |
| 経営セーフティ共済 | ○ | ○ | ○ |
| 小規模企業共済 | ○ | ○ | × |
| iDeCo | ○ | ○ | × |
| 生命保険料控除 | ○ | ○ | × |
| 扶養控除 | ○ | ○ | × |
国保まで○が並ぶのは、所得そのものを減らす手段です。国保だけ×になっているのは所得控除で、国保の計算には関係しません。同じ共済でも、経営セーフティ共済は必要経費、小規模企業共済は所得控除なので、効き方が違います。
この違いを知っているかどうかで、着手する順番が変わります。国保の負担が重い人ほど、所得控除より経費側の見直しを先にやったほうが効果的です。 この記事でSTEP1を経費と青色申告に充てたのは、そのためです。
なお、個人事業税の計算では青色申告特別控除は引けません。事業税まで下がるのは、経費と経営セーフティ共済です。
会社員をしながら副業で開業している方は、国保と国民年金の話が当てはまりません。勤務先の健康保険と厚生年金に入っているからです。ただし所得税と住民税は副業の所得も合算されるので、経費と青色申告特別控除が効くという点は同じです。
所得税と住民税で、基礎控除の額が違う
所得税の基礎控除は、2026年分から本則が62万円になりました。さらに2026年分と2027年分は特例が上乗せされ、合計所得金額489万円以下なら104万円、489万円超655万円以下なら67万円です。
一方で、住民税の基礎控除は43万円のまま据え置かれています。所得税はかなり軽くなったのに住民税は変わらないので、住民税の通知を見て「思ったより高い」と感じることが増えるかもしれません。
いつ、何を払うのか
個人事業主のつらさは、金額そのものより支払いのタイミングにあります。前年の実績に対して、翌年にまとめて請求が来るからです。
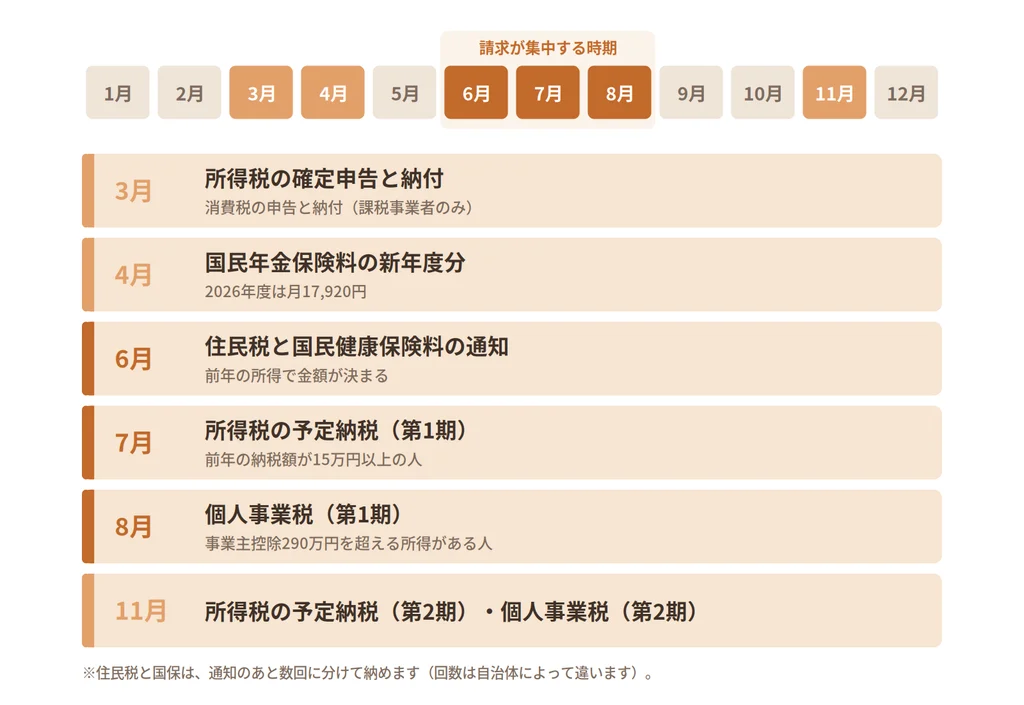
| 時期 | 支払うもの |
|---|---|
| 3月 | 所得税の確定申告と納付、消費税の申告と納付 |
| 4月〜 | 国民年金保険料の新年度分 |
| 6月 | 住民税と国民健康保険料の通知が届く |
| 7月・11月 | 所得税の予定納税(前年の納税額が15万円以上の人) |
| 8月 | 個人事業税の第1期 |
6月から8月にかけて請求が集中します。しかも根拠は前年の所得なので、今年の売上が落ちていても金額は下がりません。廃業した翌年に住民税と国保の通知が届いて驚く、という話があるのはこの仕組みのせいです。
納税資金は、入金した時点でよけておく
ここまでを踏まえると、やるべきことがひとつ決まります。入金があった時点で、税金と社会保険料の分をよけておくことです。
目安は、売上から経費を引いた利益の2割から3割。先ほどの表でいえば、売上500万円の人で年約80万円(月7万円弱)、1,000万円の人で年約210万円(月17万円強)です。
やり方は単純で、事業用の口座とは別に、納税用の口座をもう1つ作るだけです。売上が入ったら、その場で3割を移す。これをやっていないと、6月の通知が来てから慌てて工面することになります。
私は開業のときに、事業用と生活用で口座もクレジットカードも分けました。ここまではうまくいったのですが、納税資金の見積もりが甘かったです。
初年度は、所得税は思ったほどでもなかったのに、住民税と国民健康保険料が想定より重くのしかかりました。ここまで書いてきたとおりの構造なのですが、実際に通知が届くまでよく分かっていなかったんですね。
そのときにやったのが、毎月の積立額を少し落とすことでした。一気に止めるのではなく、資金に余裕が出る水準まで下げて、徐々に戻していく形です。節税の話は積み増す方向ばかりが語られますが、事業に合う水準まで落として調整するのも同じくらい大事だと思います。無理な金額で始めると、結局は途中でやめることになるからです。この感覚は、STEP2以降で共済やiDeCoの掛金を決めるときにも役立ちます。
手取りの構造が見えたところで、次は実際に手を動かす段階です。最初に着手すべきは経費と青色申告。効果が最も大きく、所得税・住民税・国保のすべてに効きます。
STEP1 経費と青色申告を整える
節税は、ここから整えていきましょう。経費と青色申告特別控除は所得を計算する段階で引かれるので、所得税も住民税も国民健康保険料も、まとめて下がります。3つすべてに効くのはこのSTEPだけで、しかも全員に関係します。
経費に「何割まで」という上限はない
「経費は売上の何割まで認められるのか」という質問をよく見かけます。結論から言うと、法律で決められた上限はありません。
基準はひとつだけで、その支出が事業のために必要だったかどうかです。必要なら全額が経費になり、必要でなければ1円も経費になりません。
そもそも業種によって経費率はまったく違います。仕入れのある物販なら7割を超えることもありますし、在庫を持たない仕事なら2割に届かないこともあります。割合は結果として出てくる数字で、目標にするものではありません。
ただし、極端に高い経費率が何年も続くと、事業として成り立っているのかを確認されやすくなるのは事実です。中身を説明できるなら、割合そのものを気にする必要はありません。
経費になるもの、ならないもの
個人事業主がよく使う勘定科目を並べます。
| 勘定科目 | 具体例 |
|---|---|
| 地代家賃 | 事務所の家賃、自宅の一部(按分) |
| 水道光熱費 | 電気・ガス・水道(按分) |
| 通信費 | 携帯電話、インターネット、切手 |
| 旅費交通費 | 電車、バス、タクシー、出張の宿泊費 |
| 消耗品費 | 文具、10万円未満の備品 |
| 接待交際費 | 取引先との飲食、手土産、慶弔費 |
| 会議費 | 打ち合わせの飲食 |
| 広告宣伝費 | 広告出稿、名刺、チラシ |
| 新聞図書費 | 書籍、雑誌、有料記事 |
| 支払手数料 | 振込手数料、決済手数料、各種サービス利用料 |
| 研修費 | セミナー、講習会 |
| 車両費 | ガソリン、駐車場、車検(按分) |
| 減価償却費 | 10万円以上の資産を年数で分けて経費にしたもの |
| 損害保険料 | 事業用の火災保険、自動車保険(按分) |
逆に、所得税、住民税、国民健康保険料、国民年金保険料は経費になりません。ただし国保と年金は、社会保険料控除として所得控除で引けます。個人事業税と、事業で使っている分の固定資産税・自動車税は経費になります。
生活費、自分への給与、届出をしていない家族への給与、健康診断や医療費、スーツ代なども、原則として経費になりません。個人事業主は事業の利益そのものが自分の取り分なので、自分に給料を払うという考え方がないからです。
10万円以上のものは、買った年に全額を落とせないことがある
パソコンや機材を買ったときは、金額によって扱いが変わります。
| 取得価額 | 扱い |
|---|---|
| 10万円未満 | 消耗品費として、買った年に全額を経費にできる |
| 10万円以上20万円未満 | 一括償却資産として3年で均等に経費にする(下の特例も選べる) |
| 20万円以上40万円未満 | 青色申告なら、少額減価償却資産の特例で買った年に全額を経費にできる |
| 40万円以上 | 耐用年数に応じて減価償却(パソコンなら4年) |
少額減価償却資産の特例は、2026年4月1日以後に取得したものから、上限が30万円未満から40万円未満に引き上げられました。年間の合計300万円までという枠は変わっていません。2026年3月31日以前に取得したものは従来どおり30万円未満が基準なので、取得日には注意してください。
一括償却資産を選ぶと手間は増えますが、償却資産税(固定資産税の一種)の対象外になるという利点があります。
家事按分は「割合」より「根拠」
家事按分(かじあんぶん)は、自宅で仕事をしている場合に、家賃や電気代のうち事業で使った分だけを経費にする仕組みです。
家賃は、仕事に使っている面積の割合で分けるのが基本です。60平方メートルの住まいのうち15平方メートルを仕事部屋にしているなら25%。部屋を専有していない場合は、使っている時間の割合で計算することもあります。
電気代は、仕事で使う時間から見積もります。1日8時間・週5日の稼働なら、1週間168時間のうち40時間で約24%です。通信費も同じ考え方で、車は走行距離で分けるのが最も説明しやすい方法です。
割合の決め方に「正解」はありません。大事なのは、どうやってその割合を出したかを説明できることです。根拠を残しておけば数字が多少前後しても問題になりにくく、逆に根拠なく「だいたい半分」としているのが一番危ういです。
私の場合は、家賃を面積比で按分しています。サロンの事務作業とブログの仕事でパソコンを置いている部屋が、家全体の何%を占めるかで計算しました。根拠に使っているのは、引っ越しのときにもらった間取り図です。各部屋の面積が書いてあるので割り算するだけで済み、第三者が見て納得できる資料が最初から手元にある状態になります。賃貸なら契約時の書類に入っていることが多いので、探してみてください。
「50%を超えないと経費にできない」は誤解
家事按分について「事業の割合が50%を超えないと認められない」という説明を見かけますが、これは正確ではありません。
所得税の通達では、業務に必要な部分が50%を超えるかどうかで判定するとしつつ、50%以下でも、業務に必要な部分を明らかに区分できるならその部分を経費にしてよいとされています。さらに青色申告者は、帳簿などの記録で業務に直接必要だったことが明らかになる部分を経費にできると、法令で定められています。
つまり、自宅の一室を仕事に使っていて面積比が20%なら、20%で問題ありません。見られるのは割合の大きさではなく、その割合をどう出したかです。記録で裏づけやすいという意味でも、青色申告のほうが有利です。
グレーな経費を通すより、取りこぼしを拾う
「経費はバレなければいい」という話を見かけることがあります。気持ちは分かりますが、この発想は確実に損をします。
税務署が見ているのは領収書1枚ではなく、売上と経費の釣り合いや前年との変化といった全体の整合性です。否認されれば追加の税金に加算税と延滞税がつき、翌年以降の国保まで上がります。どれくらい割に合わないかは補章で詳しく書きました。
グレーな支出を通そうとするより、取りこぼしている正当な経費を拾うほうが、金額としても大きくなることが多いです。
- 家事按分をしていない
- 領収書やレシートを捨てている
- 事業用の口座を分けていないので、何に使ったか把握できていない
このあたりを整えるだけで、数十万円単位の経費が出てくることもあります。
青色申告で65万円を引く
青色申告を選ぶと、経費とは別に青色申告特別控除が使えます。2026年分は最高65万円で、要件は次のとおりです。
- 複式簿記で記帳する
- 確定申告書に貸借対照表と損益計算書を添付する
- 期限内に申告する
- e-Taxで申告するか、仕訳帳と総勘定元帳を「優良な電子帳簿」として保存する
e-Taxも優良な電子帳簿も使わず書面で申告すると、控除は55万円になります。期限に遅れると、それだけで10万円まで下がります。 ここは厳格なので、申告期限だけは守ってください。
青色申告をするには、事前の届出が必要です。青色申告承認申請書を、適用を受けたい年の3月15日までに提出します。1月16日以後に開業した場合は、開業日から2か月以内です。出し忘れるとその年は白色申告のままになるので、開業したらまず出しておくべき書類です。
2027年分から、控除の区分が変わる
ここが今いちばん重要な話かもしれません。令和8年度税制改正で、2027年分(令和9年分)の所得税から青色申告特別控除が再編されます。2026年分までは、上で書いた現行の制度のままです。
| 記帳と申告の方法 | 2026年分まで | 2027年分から |
|---|---|---|
| 複式簿記+e-Tax+優良な電子帳簿(または請求書等のデータ連携) | 65万円 | 75万円 |
| 複式簿記+e-Tax | 65万円 | 65万円 |
| 複式簿記+書面申告+優良な電子帳簿 | 65万円 | 10万円 |
| 複式簿記+書面申告 | 55万円 | 10万円 |
| 簡易簿記(前々年の収入1,000万円以下) | 10万円 | 10万円 |
| 簡易簿記(前々年の収入1,000万円超) | 10万円 | 0円 |
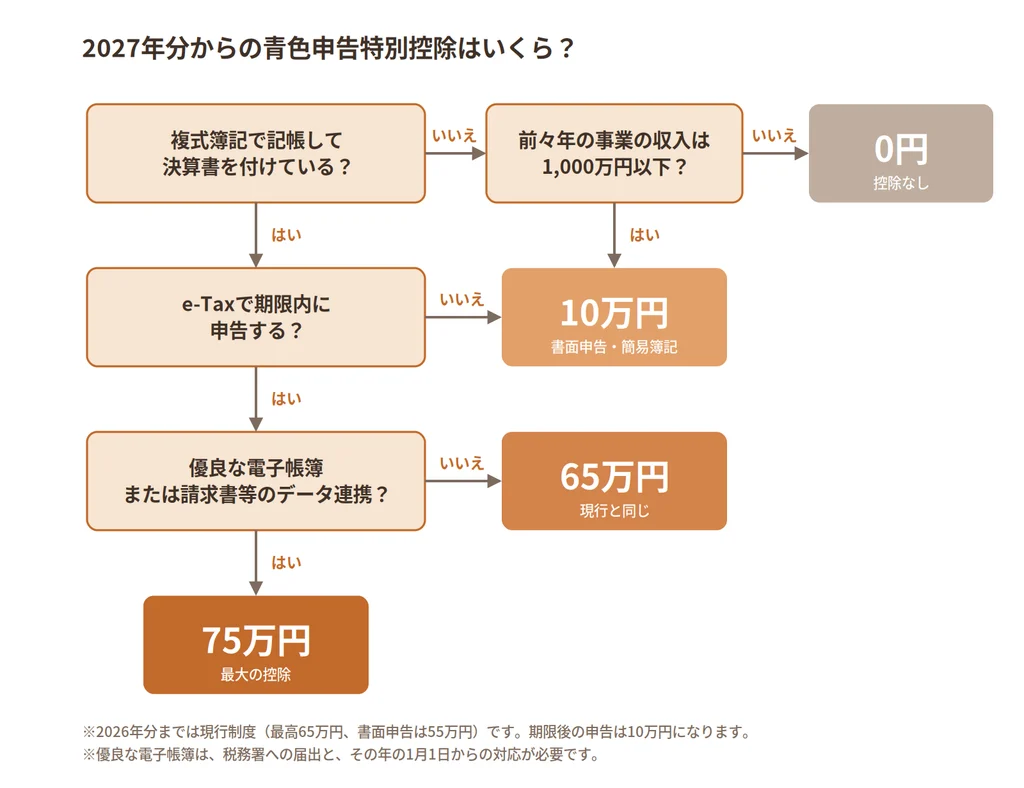
押さえておきたい点は3つです。
1つ目は、e-Taxが事実上の必須条件になることです。今は書面申告でも、優良な電子帳簿があれば65万円、なくても55万円を受けられます。2027年分からは、書面で申告すると複式簿記でも10万円まで下がります。
2つ目は、今65万円を受けている人が自動的に75万円になるわけではないことです。75万円にはe-Taxに加えて、優良な電子帳簿の保存か、請求書などのデータ連携が必要です。何もしなければ65万円のままです。
3つ目は、簡易簿記で収入が大きい人は控除がなくなることです。
優良な電子帳簿とは、訂正や削除の履歴が残る、日付や金額で検索できる、といった要件を満たした電子帳簿のことです。対応している会計ソフトを使えば技術的な条件は満たせますが、税務署への届出が必要です。また、その年の1月1日からの帳簿が要件を満たしている必要があるので、2027年分で75万円を狙うなら、ソフトの確認と準備は2026年のうちに済ませておくのが安全です。
会計ソフトは使ったほうがいい
ここまでの要件を並べると、方向性が見えてきます。複式簿記での記帳、決算書の作成、e-Taxでの申告、そして2027年からは優良な電子帳簿。これらを手作業やエクセルでこなすのは現実的ではありません。
会計ソフトを使えば、銀行口座やクレジットカードの明細を自動で取り込んで、仕訳の候補まで出してくれます。家事按分も割合を登録しておけば毎月自動で処理され、e-Taxへの連携も組み込まれています。
私はマネーフォワード クラウド確定申告を使っています。選んだ理由は、口座とカードの明細が自動で取り込まれることと、家事按分を登録しておけば毎月そのとおりに処理してくれることです。サロンのレジにはAirレジを使っていてマネーフォワードと連携させており、現金払いの分もAirレジに入力して売上として取り込んでいます。開業のときに一番悩んだのが売上の反映方法だったので、ここが自動でつながったのは大きかったです。
利用料は年1万円前後からです。65万円の控除は、所得税と住民税を合わせて15%の人なら約10万円、国保まで含めればさらに大きな差になります。取り逃がすことと比べれば、判断は難しくないはずです。
事業用の口座とクレジットカードを分けておくと、会計ソフトの効果がさらに上がります。事業の取引だけが流れ込んでくるので、取り込んだ時点でほとんど仕分けが終わっているからです。STEP0の納税用口座と一緒に、開業のタイミングで済ませてしまうのがいいでしょう。
ここまでが、全員に必要で、しかも所得税・住民税・国保のすべてを減らす方法です。次のSTEP2からは、積み立てながら税金を減らす手段に入ります。
STEP2 共済で積み立てながら減らす
STEP1で経費と青色申告を整えたら、次は共済です。
ここからは、お金は出すけれど消えない方法になります。経費は払った時点で手元からなくなりますが、共済は積み立てたお金が将来戻ってきます。それでいて、払った年の税金は減る。個人事業主が使える節税のなかでも、効率のいい部分です。
使えるのは、小規模企業共済と経営セーフティ共済(中小企業倒産防止共済)の2つ。名前は似ていますが、目的も税金上の扱いもまったく違います。
2つの共済は、性質がまるで違う
| 小規模企業共済 | 経営セーフティ共済 | |
|---|---|---|
| 目的 | 自分の退職金 | 取引先が倒産したときの備え |
| 税金上の扱い | 所得控除 | 必要経費 |
| 国保への影響 | 下がらない | 下がる |
| 掛金 | 月1,000円〜7万円 | 月5,000円〜20万円 |
| 積立の上限 | なし | 800万円 |
| 加入の条件 | 開業初年度から入れる | 事業を1年以上続けていること |
| 元本割れ | 20年未満で任意解約したとき | 40か月未満で解約したとき |
STEP0で書いたとおり、所得控除は国保の計算に入りません。小規模企業共済で下がるのは所得税と住民税だけですが、経営セーフティ共済は必要経費なので、国保まで下がります。国保の負担が重い人にとって、この差はかなり大きくなります。
小規模企業共済は、個人事業主の退職金
会社員には退職金がありますが、個人事業主にはありません。それを自分で作るための制度が小規模企業共済で、国の機関である中小企業基盤整備機構(中小機構)が運営しています。
掛金は月1,000円から7万円まで、500円単位で設定できます。上限まで払うと年84万円で、これが全額所得控除になります。所得税と住民税を合わせて20%の人なら年約17万円、33%の人なら年約28万円の節税です。しかも、積み立てたお金は将来戻ってきます。
加入できるのは、常時使用する従業員が20人以下(商業・サービス業は5人以下)の個人事業主や会社役員です。一人で事業をしているなら、基本的に入れます。
ただし、会社員の副業では原則として加入できません。 中小機構は加入資格のない例として、アパート経営などの事業を兼業している給与所得者を挙げています。判断に迷うなら、申し込む前に中小機構へ確認してください。
受け取り方で、かかる税金が変わる
小規模企業共済で最も大事なのは、いつ、どうやって受け取るかです。
廃業したときや、65歳以上で15年以上掛金を納めたときに受け取る共済金は、一括なら退職所得、分割なら公的年金等の雑所得になります。退職所得は、納付年数に応じた控除を引いたうえで、さらに半分にしてから課税されるので、税負担がかなり軽く済みます。
一方、65歳未満で自分の都合で解約すると一時所得になり、退職所得ほどの優遇はありません。そして任意解約の場合、納付期間が20年(240か月)未満だと受け取る額が払った額を下回ります。
つまり、長く続ける前提で入る制度です。数年でやめるつもりなら向いていません。
お金が必要になったら、解約せずに借りられる
「積み立てたら使えなくなるのが不安」という声をよく見かけます。ここは制度がうまくできていて、解約しなくてもお金を借りられます。
借りられるのは、掛金の納付月数に応じて積立額の7割から9割程度まで。無担保・無保証人で、事業資金にもつなぎ資金にも使えます。金融機関から借りるより条件がいいことが多く、手続きは中小機構のオンラインのサービスからできます。資金が必要になったら、解約する前にまず貸付を検討してください。
掛金は途中で減額もできますが、減額した部分は共済金の計算で不利な扱いになります。最初から無理のない金額で始めて、余裕が出てから増やしていくほうが賢明です。
経営セーフティ共済は、経費になるのが強み
経営セーフティ共済は本来、取引先が倒産したときに連鎖倒産を防ぐための制度です。ただ、掛金が全額必要経費になるため、節税の手段としても広く使われています。
掛金は月5,000円から20万円まで5,000円単位で、積立の上限は800万円です。必要経費なので、所得税・住民税に加えて国保と個人事業税も下がります。STEP1の経費と同じ効き方です。
加入できるのは、1年以上継続して事業を行っている個人事業主です。開業初年度は入れないので、この点はSTEP1と順番が逆になることもあります。
1年分をまとめて前払いする前納という仕組みもあり、その全額をその年の経費にできます。上限まで使えば年240万円。利益が大きく出た年の調整手段になります。
経営セーフティ共済の落とし穴は、出口
ここが一番注意すべきところです。解約して受け取る解約手当金は、個人事業主の場合、事業所得の収入金額になります。 そのまま利益に乗って課税され、国保の計算にも入ります。
法人なら役員退職金の時期とぶつけるといった出口設計ができますが、個人事業主にはその手が使えません。800万円を積み立てて何も考えずに解約すると、その年の所得に800万円が乗ることになります。
解約手当金は、掛金の納付月数が12か月未満なら0円、12か月以上で80%から始まり、40か月以上で100%になります。
対策は、赤字の年、大きな設備投資をした年、廃業する年など、他の経費や損失と相殺できるタイミングに解約をぶつけることです。加入する前から出口を考えておく必要があります。
もうひとつ、2024年10月1日以後に解約した場合、解約から2年以内に再加入して払った掛金は必要経費になりません。かつての「解約して積立枠をリセットし、また経費にする」使い方は封じられています。古い情報を載せたままの記事もあるので注意してください。
私は、まだどちらにも入っていません
ここまで制度を説明してきましたが、正直に書いておきます。私自身は、小規模企業共済にも経営セーフティ共済にも加入していません。
経営セーフティ共済にいたっては、この記事を書くために調べるまで存在を知りませんでした。個人事業主向けの制度として紹介されることが少ないので、同じように知らなかった方も多いと思います。
小規模企業共済は知っていましたが、見送りました。STEP0に書いたとおり、開業初年度は納税資金が想定以上に重く、積立額を落として調整していた時期です。そこで新しく毎月の固定支出を増やすのは、事業の体力に合わないと判断しました。
小規模企業共済は20年、経営セーフティ共済は40か月続けないと、任意解約で元本割れします。節税額の大きさに引かれて、続けられない金額で始めるのが一番まずいと思っています。
今は開業から1年が過ぎて経営セーフティ共済の加入資格ができ、キャッシュフローも初年度より読めるようになったので、検討する段階に入っています。加入したら、申込の手順や実際の書類まで含めて別の記事に書きます。
どちらを先に使うか
資金に余裕があるなら両方に入るのが理想ですが、どちらか一方から始めるなら、判断材料は3つです。
国保の負担が重いなら、経営セーフティ共済が先です。 必要経費なので国保まで下がり、所得が高いほど差がはっきり出ます。
将来の退職金を作りたいなら、小規模企業共済が先です。 受け取るときに退職所得として優遇されるので、出口まで含めた税負担が軽くなります。経営セーフティ共済は出口で課税されるので、あくまで課税の先送りです。
開業から1年未満なら、小規模企業共済しか選べません。
迷うなら、小規模企業共済を月1万円程度から始めて、事業が安定してから経営セーフティ共済を足す。この順番が無難だと思います。
確定申告では、小規模企業共済は年末ごろに届く「小規模企業共済掛金払込証明書」をもとに所得控除を入力します。経営セーフティ共済は、掛金を必要経費にするための明細書を確定申告書に添付します。この明細書を付け忘れると、経費として認められません。
STEP3 年金の上乗せを固める
個人事業主が老後に受け取る公的年金は、国民年金(老齢基礎年金)だけです。
満額でも月70,608円(2026年度)。会社員が受け取る厚生年金と比べるとかなり心もとなく、しかもSTEP2で見たとおり退職金もありません。上乗せは自分で作る必要があります。
使える手段は、付加年金、国民年金基金、iDeCoの3つです。どれも掛金が所得控除になるので所得税と住民税は下がりますが、国民健康保険料は下がりません。 ここはSTEP1の経費とははっきり違います。
上乗せの選択肢は3つ
| 付加年金 | 国民年金基金 | iDeCo | |
|---|---|---|---|
| 掛金 | 月400円 | 国民年金基金とiDeCoの合計で月6万8千円まで(2026年12月分からは7万5千円) | 同左 |
| 受取額 | 決まっている | 決まっている | 運用次第 |
| 受取時期 | 65歳から終身 | 型により60歳または65歳から | 原則60歳以降 |
| 元本割れ | しない | 早くに亡くなるとありうる | 運用次第 |
| 税金上の扱い | 社会保険料控除 | 社会保険料控除 | 小規模企業共済等掛金控除 |
国民年金基金とiDeCoは、同じ枠を分け合う関係です。どちらか一方に寄せることも、分け合うこともできます。そして付加年金と国民年金基金は併用できません。 付加年金とiDeCoは併用できます。
付加年金は、まずこれから
月400円を、国民年金保険料に上乗せして払うだけの制度です。
受け取れるのは「200円×付加保険料を納めた月数」の年金で、65歳から生涯もらえます。40年(480か月)払った場合、払う総額は192,000円、受け取るのは年96,000円。2年で元が取れて、あとはずっと上乗せが続きます。掛金は全額が社会保険料控除になります。
申し込みは、市区町村の国民年金の窓口か、マイナポータルからできます。
ひとつ注意点として、付加保険料を払うとiDeCoの上限が1,000円下がります。現在は月67,000円、2026年12月分からは月74,000円です。それでも付加年金の利回りを考えれば、こちらを優先する価値は十分あります。
なお、付加年金は第1号被保険者だけの制度です。会社員をしながら副業で開業している方は対象外です。
国民年金基金とiDeCoは、枠の取り合い
「どちらがいいか」と考えるより、同じ枠を分け合う関係だと考えると整理しやすくなります。
国民年金基金は、受け取る額が加入時点で確定します。1口目は終身年金なので、長生きするほど有利です。弱点は、物価が上がっても受取額が増えないこと、そして加入後に任意で脱退できないことです。口数を減らすことはできても、払ったお金は戻ってきません。
iDeCoは、自分で商品を選んで運用します。うまくいけば増えますが、元本割れの可能性もあります。原則60歳まで引き出せず、口座管理の手数料が月171円以上かかります。
確実さを重視して老後の収入を計算できる形にしたいなら国民年金基金、物価上昇に備えたい・自分で運用したいならiDeCo。判断がつかなければ、iDeCoを少額から始めて、必要に応じて国民年金基金を足す形でもいいと思います。
なお、STEP2の小規模企業共済はこの枠とは別です。小規模企業共済の月7万円と、iDeCo・国民年金基金の月6万8千円を両方上限まで使うと、月13万8千円、年165万6千円が所得控除になります。
iDeCoの上限は、2026年12月分から上がる
第1号被保険者のiDeCoの上限は、2026年12月分の掛金(2027年1月の引き落とし分)から、月68,000円から75,000円に引き上げられます。国民年金基金や付加保険料と合算する仕組みは変わりません。
同じ改正で、60歳以降も条件を満たせば70歳になるまで掛金を出せるようになります。すでにiDeCoに加入しているか資産を運用していること、老齢基礎年金やiDeCoの老齢給付金を受け取っていないことなどが条件です。
上限が上がっても、掛金は自動では増えません。 増やしたい場合は掛金の変更手続きが必要で、受付の時期や方法は金融機関ごとに違います。証券会社や銀行からの案内を確認してください。
会社員の上限も同じタイミングで上がります。企業年金がない人は月23,000円から62,000円に、企業年金がある人は企業年金の掛金と合わせて月62,000円までになります。副業で開業している方は、こちらの枠が適用されます。
iDeCoの掛金は、経費にならない
ここは間違えている人が多い部分です。iDeCoの掛金は事業の必要経費ではなく、小規模企業共済等掛金控除という所得控除です。 事業の経費として処理すると、税務上の誤りになります。
事業用の口座から引き落としている場合、帳簿では「事業主貸」として処理します。確定申告では、10月ごろに届く「小規模企業共済等掛金払込証明書」をもとに金額を入力します。国民年金基金と付加保険料は社会保険料控除なので、入力する欄が違う点にも注意してください。
受け取りが、小規模企業共済と重なる
iDeCoを一時金で受け取ると退職所得になり、小規模企業共済の共済金も退職所得です。両方を使っている個人事業主は、受け取り方によって税額が大きく変わります。
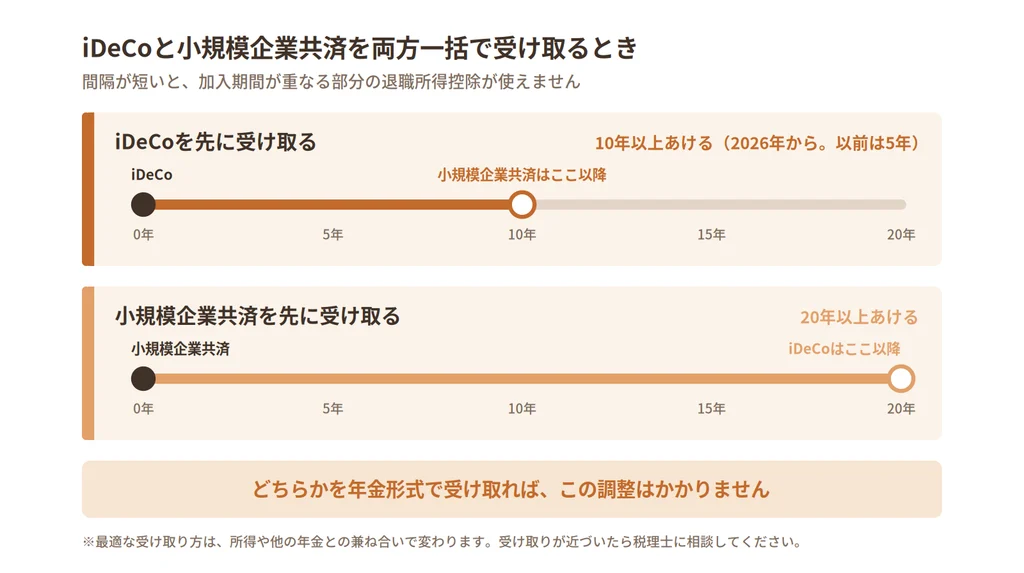
近い時期に2つの退職所得を受け取ると、加入期間が重なる部分について退職所得控除が使えない調整が入ります。そして2026年1月1日以後に受け取る分から、iDeCoの一時金を先に受け取って、あとから小規模企業共済などを受け取る場合の調整期間が、5年から10年に延びました。逆に、小規模企業共済を先に受け取ってからiDeCoを受け取る場合は、もともと20年という長い調整期間があります。
実務上のポイントは2つです。両方を一括で受け取るなら、iDeCoを先にしたほうが必要な間隔は短く済むこと。そして、どちらかを年金形式で受け取れば、この調整自体を避けられることです。
ただ、最適な受け取り方は所得の総額や他の年金との兼ね合いで変わります。受け取りが近づいたら、税理士に相談することを強くおすすめします。 数十万円単位で差が出る部分なので、相談料を払っても十分に見合います。今の段階では「両方使うなら出口の設計が必要になる」とだけ覚えておけば十分です。
何から始めるか
1番目は付加年金です。 月400円で、2年で元が取れます。使わない理由がありません。
2番目はiDeCoです。 月5,000円から始められます。金融機関によって手数料と商品のラインナップが違うので、比較して選んでください。
国民年金基金は、余裕が出てからで十分です。 途中で抜けられない制度なので、事業のキャッシュフローが読めるようになってから判断しましょう。
iDeCoも国民年金基金も、続けられない金額で始めないことが大前提です。掛金はあとから増やせるので、最初は小さく始めるほうが安全です。
ちなみに私自身は、まだiDeCoに加入していません。積立はNISAを優先しています。理由はSTEP5で、NISAとの順番の話と一緒に書きます。
次のSTEP4では、見落としやすい所得控除を扱います。専従者給与、扶養、医療費、ふるさと納税。すでに使える状態にあるのに取りこぼしている人が多い領域です。
STEP4 控除の取りこぼしを潰す
STEP2とSTEP3は、新しくお金を出す話でした。共済も年金も、掛金を払うから税金が減ります。
このSTEP4は違います。すでに条件を満たしているのに使っていない控除を、拾い直す話です。追加の出費なしで税金が減るので、本来なら真っ先にやるべき部分かもしれません。制度を知らない、手続きが面倒そう、自分は対象外だと思い込んでいる。理由はさまざまですが、確認するだけで数万円から数十万円変わることがあります。
2026年分から、扶養と配偶者の基準が上がった
まず、前提となる数字が変わっています。
配偶者控除や扶養控除の対象になる家族の所得要件が、合計所得金額58万円以下から62万円以下に引き上げられました。給与収入だけなら、123万円以下から136万円以下への引き上げです。配偶者特別控除の対象は、合計所得62万円超133万円以下になっています。
つまり、去年は扶養から外れていた家族が、今年は対象になっているかもしれません。パートで働いている配偶者や、アルバイトをしている子どもがいる場合は確認してみてください。「103万円の壁」という言い方は、もう今の制度に合っていません。
家族に給与を払う(青色事業専従者給与)
配偶者や家族に事業を手伝ってもらっているなら、青色事業専従者給与が使えます。支払った給与を全額、必要経費にできる制度です。必要経費なので、STEP1と同じく国保にも効きます。
ただし要件は厳しめです。
- 生計を一にする配偶者または親族であること
- その年の12月31日時点で15歳以上であること
- その年を通じて6か月を超える期間、事業に専ら従事していること
- 仕事の内容に見合った金額であること
「専ら従事」が曲者で、他に本業がある人は原則として認められません。パートに出ている、学校に通っているといった場合は、要件を満たさないことがあります。迷うなら、実際の勤務状況を記録に残したうえで税務署に確認しておくと安全です。
そして届出が必要です。「青色事業専従者給与に関する届出書」を、適用を受けたい年の3月15日までに提出します。1月16日以後に開業した場合や、新たに専従者を持つことになった場合は、その日から2か月以内です。
届出書には支給する金額の上限を書き、それを超えて払った分は経費になりません。金額を上げるには変更届出書が必要なので、少し余裕を持った金額で届け出ておくのが実務的です。
専従者給与と配偶者控除は、どちらか一方
ここが最大の誤解ポイントです。専従者給与を払った家族については、配偶者控除も扶養控除も受けられません。 二者択一になります。
どちらが得かは金額次第です。配偶者控除は最大38万円。専従者給与は届出の範囲内で設定できるので、38万円を超える金額を払えるなら、経費として引ける額のほうが大きくなります。
しかも2026年分と2027年分は、給与所得控除の最低保障額が74万円あります。年74万円までの給与なら専従者本人の給与所得は0円なので、受け取る側には所得税がかかりません(住民税は自治体の基準によります)。
注意したいのは国民健康保険料の動きです。専従者給与を払うと事業所得は減りますが、同じ世帯の中で専従者の給与所得が増えます。国保は世帯単位で計算するので、世帯全体で減るのは給与所得控除の分だけです。年96万円を払った場合、世帯の所得が減るのは74万円分になります。
「届出は出したまま専従者給与を0円にすれば、配偶者控除が使えるのか」という質問もよく見かけます。配偶者控除の対象から外れるのは給与の支払いを受けている専従者なので、実際に払っていなければ対象になり得ます。ただ、届出を出したまま払わない状態は不自然なので、使う予定がないなら届出自体を出さないほうがいいでしょう。
専従者給与も給与なので、源泉徴収の対象です。金額と扶養の状況によっては源泉徴収する税額が0円になりますが、「給与支払事務所等の開設届出書」は提出しておく必要があります。従業員が10人未満なら、納期の特例を申請すれば納付は年2回で済みます。
医療費控除は「10万円から」とは限らない
「医療費が10万円を超えないと使えない」と思っている方が多いのですが、正確ではありません。差し引くのは、10万円と総所得金額等の5%のうち、少ないほうです。
総所得金額等が200万円未満なら、5%のほうが少なくなります。たとえば総所得金額等が150万円なら、差し引くのは7万5千円。医療費が8万円かかっていれば、5千円分が控除の対象です。開業初年度や売上の少ない年は、この条件に当てはまりやすいので確認する価値があります。
生計を一にする家族の医療費は、まとめて計算できます。同居していなくても、仕送りをしているなど生計が一であれば合算可能です。世帯で所得の高い人がまとめて申告するのが基本ですが、所得200万円未満の人が申告したほうが有利になるケースもあります。
手続きはマイナポータル連携が圧倒的に楽です。健康保険の医療費通知情報を自動で取り込めるので、領収書を集計する手間がほぼなくなります。ただし自由診療や市販薬は通知に含まれないので、そちらは別に集計が必要です。
市販薬の購入が多い年は、セルフメディケーション税制という選択肢もあります。対象の市販薬が年12,000円を超えた部分を、最大88,000円まで控除できる制度です。医療費控除とはどちらか一方しか選べません。
ふるさと納税は、節税ではない
まず前提を揃えておくと、ふるさと納税は税金が減る制度ではありません。自己負担2,000円を除いた寄付額が、所得税と住民税から差し引かれるだけです。払う総額はほぼ変わらず、その代わりに返礼品が受け取れる。税金の前払いに返礼品が付く仕組みだと考えてください。
個人事業主が知っておくべき点は3つあります。
ワンストップ特例は使えません。 確定申告をしない人のための制度だからです。寄付金受領証明書を保管して、確定申告で寄附金控除として申告します。
上限額が年末まで確定しません。 会社員と違って、個人事業主は12月31日まで所得が決まりません。上限を超えた分は全額自己負担になるので、年末近くまで待つか、余裕をみて少なめにするのが安全です。各サイトのシミュレーターは給与所得者向けのものが多いので、事業所得で計算できるものを選んでください。
赤字の年は意味がありません。 差し引く税金がないので、寄付額がそのまま自己負担になります。
なお、ふるさと納税は事業の経費ではなく、寄附金控除という所得控除です。事業用の口座から払った場合は、帳簿では事業主貸として処理します。
私自身は、個人事業主になってからまだ一度もふるさと納税をしていません。上限額は課税所得に比例するので、今の所得だと枠が小さく、上限の計算や証明書の保管、確定申告での入力といった手間に見合わないと判断しました。制度が悪いわけではなく、自分の段階に合っていないだけなので、課税所得が増えてきたら始めるつもりです。
取りこぼしやすい控除の一覧
最後に、見落としやすいものを並べておきます。
| 控除 | 見落としやすい点 |
|---|---|
| 社会保険料控除 | 生計を一にする家族の国民年金・国保を払った分も、自分の控除にできる |
| 生命保険料控除 | 一般・介護医療・個人年金の3区分で最大12万円 |
| 地震保険料控除 | 自宅が対象。事業で按分した残りの家事部分 |
| ひとり親控除 | 2026年分から子の所得要件が62万円以下に。控除額は2027年分から38万円に引き上げ |
| 勤労学生控除 | 2026年分から本人の所得要件が89万円以下に |
| 雑損控除 | 災害や盗難による住宅・家財の損失(事業用資産は経費側で処理) |
| 寄附金控除 | ふるさと納税以外の寄付も対象になる |
社会保険料控除は特に見落とされます。子どもが20歳になって国民年金の納付書が届いたとき、親が払えばその分は親の控除になります。
生命保険料控除は、保険会社から届く証明書の金額を入力するだけです。年末に届く封筒を捨てていないか確認してください。
次のSTEP5では、NISAを扱います。ここまでとは違い、税金を減らす制度ではなく、増やした分に税金がかからない制度です。
STEP5 非課税で増やす
ここまでのSTEP1からSTEP4は、すべて税金を減らす話でした。STEP5は違います。最初にここだけははっきりさせておきましょう。
NISAを使っても、今年の税金は1円も減らない
NISAで積み立てたお金は、経費にも所得控除にもなりません。年360万円を投資しても、その年の所得税・住民税・国民健康保険料は1円も変わりません。STEP2の小規模企業共済やSTEP3のiDeCoとは、ここが決定的に違います。
非課税になるのは、増えた分にかかる税金です。通常、株式や投資信託で得た利益には20.315%の税金がかかります。100万円が120万円になったら、20万円の利益に対して約4万円が引かれる。NISA口座なら、これがゼロになります。
つまりNISAは、将来の税金を減らす制度です。効果が出るのは増えたときだけで、増えなければ何も起きません。節税という言葉でiDeCoと並べて紹介されることがありますが、効き方はまったく別物です。
新NISAの枠組み
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 年間の上限 | 120万円 | 240万円 |
| 対象商品 | 金融庁の基準を満たした投資信託など | 上場株式、ETF、投資信託など |
| 買い方 | 積立のみ | 積立でも一括でも可 |
2つの枠は併用でき、年間で合計360万円まで使えます。生涯で非課税にできるのは1,800万円まで(うち成長投資枠は1,200万円まで)で、保有できる期間に期限はありません。売却した分の枠は、翌年に復活します。
2027年1月からは、0歳から17歳でもつみたて投資枠を使える「こどもNISA」(年60万円、上限600万円)が始まり、つみたて投資枠の対象商品も広がります。制度の詳しい中身と枠の使い分けは、新NISAの基本と使い方にまとめています。
損失が出たときの救済はない
NISA口座で出た損失は、他の口座の利益と相殺できず、翌年以降に繰り越すこともできません。
特定口座なら、A社の株で30万円の損、B社の株で50万円の益が出た場合、差額の20万円にだけ課税されます。損失が残れば、確定申告で3年間繰り越すこともできます。NISA口座はこの仕組みの外にあるので、損は損のまま消えます。非課税というのは「利益が出たときに税金がかからない」という意味であって、損したときの救済があるわけではありません。
帳簿と確定申告での扱い
事業用の口座からNISAの積立を引き落としている場合、帳簿では「事業主貸」として処理します。経費ではないので、損益には影響しません。
そしてNISA口座の取引は、確定申告に書く必要がありません。非課税なので、そもそも申告する所得が発生しないからです。
一方、特定口座(源泉徴収あり)以外でNISA以外の投資をしていて利益が出た年は、確定申告が必要です。個人事業主は毎年確定申告をするので、投資の損益を事業所得に混ぜないよう注意してください。
投資は経費にならない
株式や投資信託の購入代金は、経費ではありません。お金が資産に形を変えただけだからです。投資で出た損失も、事業の経費にはなりません。上場株式などの譲渡損益は事業所得とは別に計算するもので、事業が黒字で投資が赤字でも、相殺はできません。
投資関連の書籍やセミナー代も、事業の内容と直接結びつかないなら経費として認められません。金融について発信する事業をしている場合などは別ですが、その場合も事業に必要な支出だと説明できることが条件です。
iDeCoとNISA、どちらを先に使うか
STEP3で保留にした論点です。
節税額だけを見れば、iDeCoが圧倒的に有利です。掛金が全額所得控除になるので、その年の税金が確実に減ります。上限まで使えば年81万6千円、2027年からは年90万円が控除の対象です。NISAにはこの効果がありません。
ただし、iDeCoは原則60歳まで1円も引き出せません。NISAはいつでも売却して現金化できます。
会社員なら毎月の給与が安定しているので、iDeCoを優先して問題ないことが多いでしょう。個人事業主は事情が違います。売上は月ごとに変動しますし、STEP0で見たとおり納税の請求は6月から8月に集中します。設備投資が必要になることもあれば、売上が落ち込む時期もあります。
だから大事なのは、お金を置く順番です。
- 生活防衛資金 事業と家計が数か月止まっても耐えられる現金
- 納税資金 STEP0で書いた、利益の2割から3割
- 事業の運転資金 仕入れ、設備、当面の支払い
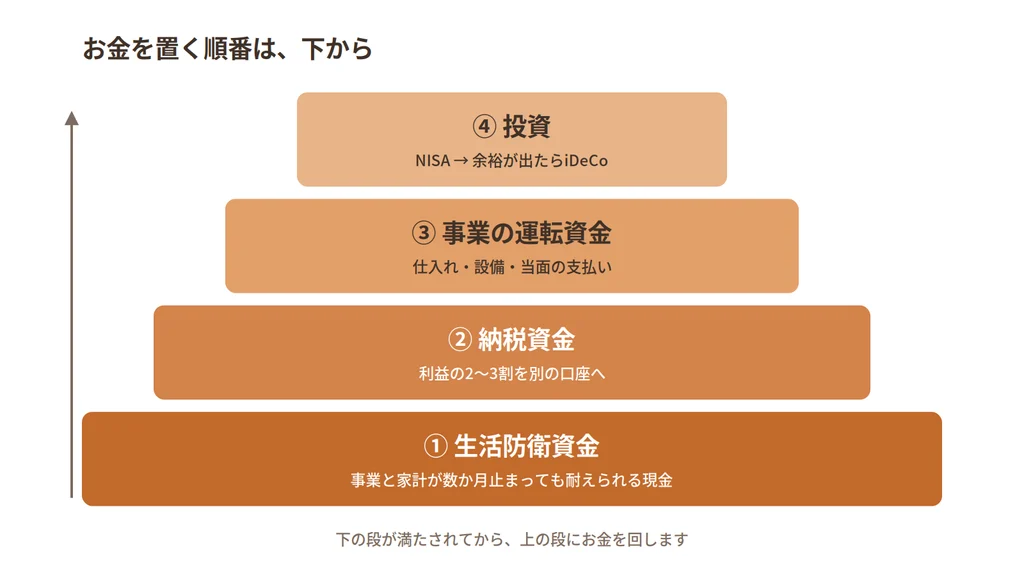
この3つを確保して、それでも余るお金が投資に回せるお金です。順番を飛ばして節税額の大きさだけでiDeCoを選ぶと、引き出せないお金を抱えたまま資金繰りに詰まることになります。
私は、今はNISAを優先しています
私はiDeCoに加入せず、積立はNISAでやっています。
理由は流動性です。開業して日が浅く、事業のキャッシュフローがまだ読み切れません。設備投資が必要になるかもしれないし、売上が落ちる月があるかもしれない。そういう段階で、60歳まで動かせないお金を作るのは怖いと判断しました。
実際、初年度は納税資金の見積もりが甘くて積立額を落としています。あれがiDeCoだったら、掛金を減らすことはできても、積み立てた分を取り崩すことはできませんでした。
節税額は確かにiDeCoのほうが大きく、税率20%なら年16万円以上の差になります。それを承知のうえで、今は引き出せることに価値を置いています。生活防衛資金と納税資金と運転資金が十分に積み上がったら、iDeCoも始めるつもりです。どちらが正しいかではなく、事業の段階に応じて変わる、順番の問題だと考えています。
iDeCoとNISAの使い分けは、別の記事でさらに詳しく書いています。2026年12月の改正で上限がどう変わるか、国保や経費との関係、私がiDeCoを始めるかどうか夫婦で迷っている経緯まで、1本にまとめました。
事業のお金で投資をしない
最後にひとつだけ。事業用の口座に入っているお金を、そのまま投資に回さないでください。
売上として入金されたお金には、まだ払っていない税金と社会保険料が含まれています。それを投資に回すと、6月に通知が届いたときに現金が足りなくなります。しかも納税の時期に相場が下がっていたら、損を確定させて売ることになります。投資に回すのは、納税用の口座に移した残りの、自分の取り分からです。
次のSTEP6では、事業がさらに育ったときの選択肢を扱います。法人化の目安と、税理士に頼む判断基準です。
STEP6 次の段階を知る
STEP1からSTEP5は、個人事業主のまま使える手段でした。STEP6は少し性質が違い、事業がさらに育ったときに出てくる法人化と税理士の話です。
先に言っておくと、この章の結論は「まだ早い人が大半」です。STEP1からSTEP5をやりきっていないうちに法人化を考えるのは、時期尚早だと思います。ただ、どのラインを超えたら考えるべきかを知っておくと、そのときに慌てずに済みます。
法人化の目安は、課税所得800万円前後
よく言われる目安が、課税所得800万円から900万円です。理由は税率の構造にあります。
個人の所得税は累進課税で、課税所得695万円を超えると23%、900万円を超えると33%になります。住民税10%を足すと、900万円超では43%です。
一方、中小法人の法人税は、年800万円以下の所得に15%、超えた部分に23.2%です。この15%は期限つきの特例で、今のところ2027年3月31日までに始まる事業年度が対象です。地方税を含めた実効税率で見ても、おおむね20%台前半から30%台前半に収まります。
つまり課税所得が800万円を超えたあたりから、法人のほうが税率で有利になりやすい、という話です。ただし、税率だけで決まるほど単純ではありません。
税率以外に変わること
| 個人事業主 | 法人 | |
|---|---|---|
| 社会保険 | 国民健康保険・国民年金 | 健康保険・厚生年金(社長1人でも強制加入) |
| 自分への給与 | 払えない | 役員報酬として経費にできる |
| 赤字の繰越 | 3年(青色申告の場合) | 10年 |
| 赤字の年の税負担 | 所得税と住民税の所得割は0円 | 法人住民税の均等割が最低7万円程度 |
| 事務負担 | 確定申告 | 決算・申告・社会保険の手続き |
最大の論点は社会保険です。法人になると、社長1人でも健康保険と厚生年金に強制加入になります。保険料は会社と本人で折半ですが、どちらも自分が出すお金なので、実質は全額負担です。国保より安くなるケースも高くなるケースもあり、ここは個別に計算しないと分かりません。
自分に給与を払えるようになるのは大きな変化です。役員報酬として経費にでき、受け取る側では給与所得控除が使えるので、二重に効きます。ただし役員報酬は原則として事業年度の途中で変えられないので、利益を見ながら調整するという使い方はできません。
消費税の免税メリットは、ほぼ消えた
かつては、資本金1,000万円未満で法人を作れば、原則2年間は消費税の納税が免除されることが法人化の理由に挙げられていました。
インボイス制度が始まってから、この効果はほぼなくなっています。取引先がインボイスを求めるなら登録せざるを得ず、登録すれば売上規模に関係なく課税事業者になるからです。取引先が一般消費者だけの事業ならまだ意味がありますが、その場合は法人化そのものの必要性も薄いことが多いでしょう。
法人を作る手続きと費用
会社の形は、実務上は合同会社か株式会社の二択です。
合同会社は、登録免許税が6万円で、定款の認証もいりません。電子定款なら収入印紙代もかからないので、6万円台から作れます。
株式会社は、登録免許税15万円に、公証役場での定款認証の手数料(資本金などに応じて1万5,000円から5万円)が加わります。電子定款でも20万円前後が目安です。取引先からの信用という点では有利です。
どちらも設立後に、個人事業の廃業届、法人の設立届、青色申告の承認申請、社会保険の加入手続きが必要です。司法書士に登記を頼むと、さらに数万円から10万円程度かかります。
見落としがちなのが、法人をやめるときのコストです。解散と清算の登記、官報公告、専門家への報酬。作るより畳むほうが手間もお金もかかるので、迷っているなら急がないほうがいいと思います。
マイクロ法人は、この記事では勧めません
個人事業とは別に小さな法人を作り、役員報酬を低く設定して社会保険料を抑える。いわゆるマイクロ法人と呼ばれる手法があります。この記事では勧めません。理由は3つあります。
ひとつ目は、2026年に国が社会保険料の削減スキームへの対応を明確にしたことです。厚生労働省は2026年3月、個人事業主が形だけ法人の役員になって健康保険・厚生年金に加入する、いわゆる「国保逃れ」について通達を出しました。直接の対象は、個人事業主から会費を集めて一般社団法人などの役員にする手法で、受け取る役員報酬を上回る会費を払っている場合は被保険者と認めないことが明確にされています。自分で作る法人がすぐに否定されたわけではありませんが、実態のない役員就任が見直される流れにあるのは確かです。
ふたつ目は、本業と同じ仕事を法人に移しても、実態が作れないことです。マイクロ法人が成り立つのは、個人事業とは別の事業を法人で行っている場合です。同じ仕事を分けただけなら、実態がないと判断されても反論できません。
みっつ目は、順番の問題です。STEP1からSTEP5の手段を使い切っていないうちに、リスクのある手法に手を出す理由がありません。
ネットやSNSでは「合法的な裏技」として紹介されていることがありますが、制度の運用が見直されている最中の手法だという点は知っておいてください。
税理士に頼むタイミング
いちばん気になるのは費用だと思います。顧問契約なら月1万円から3万円程度に、決算料として月額の4か月から6か月分が加わるのが一般的です。記帳まで任せるなら追加費用がかかります。確定申告だけをスポットで頼む場合は、10万円前後が目安です。
頼むタイミングは、金額よりも状況で判断したほうがいいと思います。
- 売上が1,000万円を超えて、消費税の課税事業者になることが見えたとき(原則として2年前の売上で判定されます)
- 従業員を雇って、給与計算と社会保険が発生したとき
- 法人化を検討するとき
- 税務調査の連絡が来たとき
逆に、一人で事業をしていて売上が数百万円、取引もシンプルという段階なら、会計ソフトで十分こなせます。年間で十数万円から数十万円かかる顧問料を払うより、その分を共済や年金に回したほうが効果が大きいこともあります。
無料で相談できる場所もあります。税務署の相談窓口、青色申告会、商工会議所。制度の解釈で迷ったときは、まずここを使ってみてください。
私が税理士に頼むライン
開業してから今まで、確定申告は自分でやっています。一人で事業をしていて取引も複雑ではなく、マネーフォワードで記帳してそのまま申告まで完結しているからです。今の段階で顧問料を払っても、得られるものより出ていくお金のほうが大きいと判断しました。
ただし、頼むラインは決めています。売上が1,000万円に近づいて消費税が視野に入ったとき、または人を雇うことになったときです。消費税は計算が一気に複雑になりますし、給与計算と社会保険は間違えると従業員に迷惑がかかります。STEP2とSTEP3で触れた出口の設計も、そのときに相談するつもりです。
次は補章です。ここまでとは逆に、やってはいけない節税を扱います。
補章 やってはいけない節税
ここまでの7ステップは、どれも法律が用意している制度を正面から使う方法でした。この補章では反対側、つまり「それをやると節税ではなくなる」ラインの話をします。
「節税 グレーゾーン」で調べると、うまくやれば経費にできるかもしれない、という書き方の記事がたくさん出てきます。手取りを少しでも増やしたい気持ちはよく分かります。ただ、個人事業主がつまずくのは大がかりなスキームよりも、日々の経費や売上の扱いを少しずつ自分に甘くしてしまうところだと思います。
マイクロ法人はSTEP6で書いたので、ここでは経費の過大計上、家事按分の盛りすぎ、売上の除外の3つに絞ります。
節税と脱税のあいだにある「グレー」の正体
節税は、制度が認めている控除や経費を使って税金を減らすことです。脱税は、売上を隠したり架空の経費を作ったりして、事実と違う申告をすることです。
グレーゾーンと呼ばれているのは、その間にある「事業のための支出かどうか、見方によって判断が分かれうるもの」です。覚えておきたいのは、グレーかどうかを最後に決めるのは自分ではなく税務署だということです。自分の中で「たぶん大丈夫」と思っていても、調査で説明がつかなければ経費から外されます。
判断の目安として、私は「その支出がなぜ仕事に必要だったのかを、記録を見せながら第三者に説明できるか」を考えています。説明できるならそれはグレーではなく経費ですし、説明に詰まるなら、おそらく経費ではありません。
経費の過大計上:「仕事にも使っている」だけでは足りない
いちばん起きやすいのがこれです。
- 友人や家族との食事を、会議費や交際費にする
- 家族旅行を「視察」「研修」として旅費にする
- ほとんど私用の車やスマホの費用を、全額経費にする
- 仕事ではほぼ使わない高額な物を、事業用として買う
食事や旅行が経費にならない、という意味ではありません。取引先との打ち合わせなら、相手と目的を記録しておけば会議費や交際費として扱えます。問題になるのは、実態が私用なのに、名目だけを事業に寄せてしまうことです。
リラクゼーション業で分かりやすいのは、他のサロンで施術を受ける費用です。技術や接客を研究するために受けたのなら経費として考えられますが、単に疲れていて身体をほぐしてもらったのなら、それは生活費です。同じ支払いでも、目的によって扱いが変わります。経費にするなら、何を見に行ったのかを帳簿の摘要やメモに残しておくのが最低限です。
家事按分の盛りすぎ:割合より根拠
STEP1で書いたとおり、家事按分で見られるのは割合の大きさではなく「その割合をどう出したか」です。「なんとなく半分」「ネットで50%が多いと見た」は根拠になりません。
指摘を受けやすいのは、生活スペースとして使っている部屋まで作業場に数えたり、家にいない時間が長いのに電気代を大きく按分したりする盛り方です。家賃なら面積、光熱費なら使用時間、通信費なら仕事で使う時間やデータ量、車なら走行距離というように、費用ごとに筋の通る物差しを選んで、記録を残しておけば安心です。
売上の除外:いちばん厳しく見られる
3つの中で最も厳しく見られやすいのが、売上を申告から外すことです。経費は解釈の違いとして話し合える余地がありますが、受け取ったお金を載せないのは解釈の問題になりません。事実を隠した、と見られやすい行為です。
特に気をつけたいのは、現金で受け取る売上です。リラクゼーションのように現金払いがある業種では、「現金の分は記録に残らないから」という話を耳にすることがあります。けれど実際には、予約の記録、キャッシュレス決済の入金、来店数、消耗品の仕入れの量など、売上の規模は別のところからも見えてしまいます。
帳簿の側にもルールがあります。売上に関する帳簿を保存していなかったり、記載が不十分だったりしたことが調査で分かると、申告漏れに対する加算税が最大10%重くなります。個人事業主の場合、2023年分の確定申告に対する修正申告などから対象になっています。
私はSTEP1で書いたとおり、現金払いの分もレジに入力して会計ソフトに取り込み、口座もカードも事業用と生活用で分けています。売上がどこに入ったのかを自分でたどれるようにしておくことが、うっかりの漏れを防ぐいちばんの方法だと思っています。
見つかったら、何が上乗せされるのか
申告の誤りが見つかると、本来の税金に加えて次のようなものがかかります。
| 種類 | 内容 |
|---|---|
| 過少申告加算税 | 追加で納める税額の10%。期限内に申告した税額と50万円のどちらか多い額を超える部分は15% |
| 重加算税 | 事実を隠したり偽ったりしたと判断された場合、過少申告加算税の代わりに35%(申告自体をしていなかった場合は40%)。過去5年以内に重加算税などを課されていると、さらに10%上乗せ |
| 延滞税 | 2026年中の期間は、納期限の翌日から2か月以内が年2.8%、それを過ぎると年9.1% |
| さかのぼる年数 | 原則5年。偽りその他不正の行為があった場合は7年 |
たとえば、経費を50万円多く計上していて、所得税が10万円少なくなっていたとします(所得税率20%として、ざっくり計算しています)。単純なミスと判断されれば過少申告加算税は1万円ですが、架空の領収書を作っていたなど、隠したり偽ったりしたと判断されると重加算税は3万5,000円になります。ここに延滞税が加わり、さかのぼる年数が長いほど負担は膨らみます。
さらに見落としやすいのが、所得税だけでは終わらないことです。所得が修正されれば住民税も計算し直しになり、50万円なら住民税だけでおよそ5万円増えます。国民健康保険料も所得をもとに決まるので、見直しの対象になります。国保は自治体が「保険料」と「保険税」のどちらで集めているかによって、さかのぼれる期間が原則2年か3年と違いますが、いずれにしても直近の年ほど確実に上がります。
この記事ではずっと「国保まで含めて手取りを考える」と書いてきましたが、それは悪い方向にも同じように働きます。経費を正しく記帳すれば国保まで下がる一方で、盛った経費が否認されれば国保まで上がって返ってくる、ということです。
間違いに気づいたら、先に自分で直す
「去年の申告、ちょっと怪しいかもしれない」と思った方は、早めに自分で直すのがいちばん傷が浅く済みます。
税務署から調査の事前通知が来る前に、自分で誤りに気づいて修正申告をすれば、過少申告加算税はかかりません。延滞税は残りますが、加算税がつかないだけでもかなり違います。通知が来たあと、調査が始まる前に修正した場合でも、加算税は5%(一部は10%)に軽くなります。
反対に、経費を入れ忘れて税金を払いすぎていた場合は、「更正の請求」という手続きで、原則5年以内なら取り戻せます。ただし国保は直せる期間が税金より短いので、払いすぎに気づいたら早めに手続きしたほうが得です。直すのは、税金が増える方向だけではありません。
攻めなくても、手取りは増やせる
グレーゾーンを攻める節税は、うまくいっても数万円、見つかれば加算税と延滞税、住民税や国保の見直しまでついてきます。割に合わないというのが、私の正直な感想です。
STEP0からSTEP6までの方法は、どれも堂々と使える制度で、それだけでも手取りは十分に変わります。判断に迷う支出が出てきたら、記録を見せながら説明できるかどうかを、ひとつの基準にしてみてください。それでも迷うときは、税務署の電話相談で確認するのがいちばん確実です。
まとめ:個人事業主の節税は、この順番で進める
最後に、7つのステップを1枚にまとめます。
| STEP | やること | 下がるもの | 向いている人 |
|---|---|---|---|
| STEP0 | 手取りの構造を知り、納税資金を分ける | ― | 全員 |
| STEP1 | 経費の見直し、家事按分、青色申告65万円 | 所得税・住民税・国保 | 全員 |
| STEP2 | 小規模企業共済、経営セーフティ共済 | 小規模:所得税・住民税/セーフティ:国保まで | 資金に余裕が出てきた人 |
| STEP3 | 付加年金、iDeCo、国民年金基金 | 所得税・住民税 | 老後の上乗せを作りたい人 |
| STEP4 | 扶養、専従者給与、医療費などの控除を拾う | 所得税・住民税(専従者給与は国保も) | 全員 |
| STEP5 | NISAで非課税で増やす | 将来の運用益の税金 | 生活防衛資金・納税資金・運転資金を確保できた人 |
| STEP6 | 法人化と税理士の判断ラインを知る | ― | 課税所得800万円前後が見えてきた人 |
迷ったら、まずSTEP1までをやりきってください。経費と青色申告を整えるだけで、所得税・住民税・国保のすべてが下がります。共済や年金、NISAは、事業のお金に余裕が出てから、続けられる金額で足していけば十分です。
税金の基本を一冊でつかみたい方へ
この記事では、手取りを増やす順番に絞って書いてきました。そのぶん、「そもそも税金にはどんな種類があるのか」「確定申告は何から手をつければいいのか」といった入口の話は、かなり駆け足になっています。
そこをもう少しゆっくり押さえたい方には、税理士の大河内薫さんと漫画家の若林杏樹さんの本が読みやすいと思います。税金の知識がほとんどない漫画家さんが、税理士さんに一つずつ質問していくマンガ形式で、経費の範囲や確定申告の流れを、つまずきやすいところから順に説明してくれます。
ひとつだけ注意があります。この本は2018年の発売で、インボイス制度や基礎控除の引き上げなど、その後の改正は入っていません。考え方をつかむための本として読み、具体的な金額や制度の条件は、この記事の各STEPで確かめてもらうのが安心です。

 ポチップ